炭酸ガス5kgが突如「2倍」に跳ね上がる理由——ビール大手の一斉値上げに見る、リターナブル容器流通の限界と独占の病理
この記事は約20分で読めます(11,745文字)
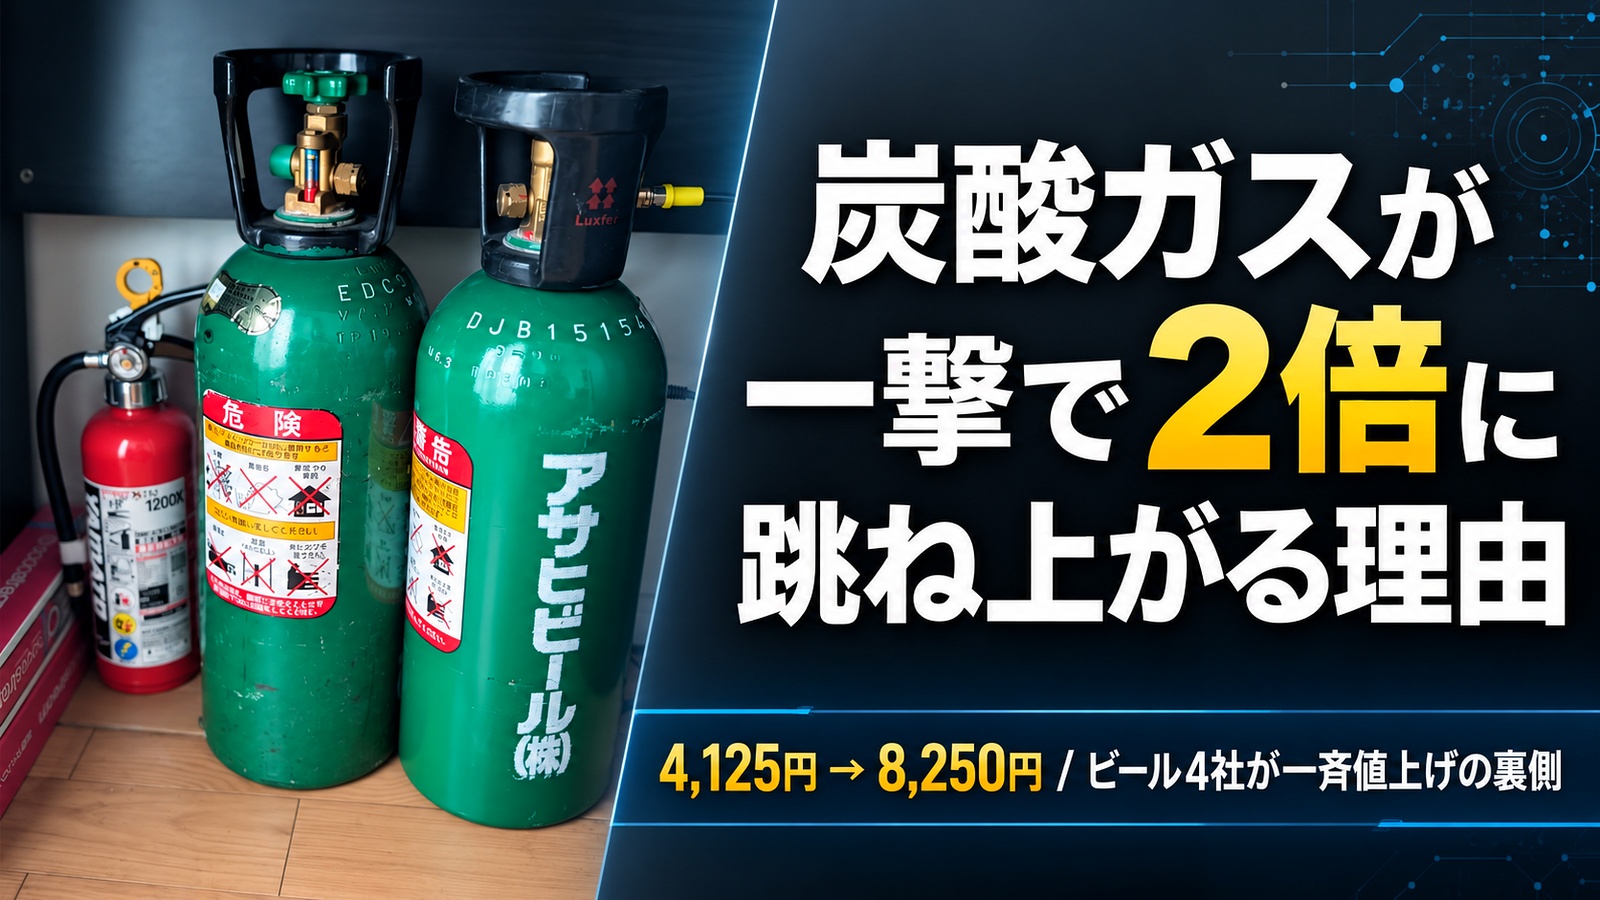
2026年の晩夏、飲食業界と一部の愛好家の間に激震が走りました。通称「ミドボン」と呼ばれる緑色の業務炭酸ガス5kgボンベの価格が、2026年10月1日納品分から一気に約2倍(4,125円から8,250円前後)へと跳ね上がるという通知が、酒販ルートから一斉に届き始めたからです。食品や日用品の値上げが続く昨今ですが、10%や20%の改定ではなく、一夜にして価格が100%増(倍増)するというのは、近代の流通において極めて異例の事態と言っていいでしょう。
念のため最初に釘を刺しておかなければならないのは、ミドボンは本来、飲食店が生ビールサーバーやディスペンサーを稼働させるためにビールメーカーから酒販店経由で貸与される「業務用設備」であるという点です。近年、家庭用の強炭酸水自作やアクアリウムの水草育成などに転用されるケースが知られていますが、これらはすべてメーカーの推奨外、規約上は目的外使用にあたります。私自身も日頃から炭酸水を親しんでいますが、本稿ではそうした個人のDIY手順や裏技的な延命策を論じるつもりは毛頭ありません。
いま記録として残すべきなのは、「なぜアサヒ、キリン、サントリー、サッポロの大手4社が、示し合わせたかのように同時に倍額改定へ踏み切ったのか」という産業構造の歪みです。外見上は独占禁止法が禁じるカルテル(不当な取引制限)のようにも映るこの一斉値上げの裏には、日本の基礎化学産業の地殻変動、リターナブル容器という昭和型インフラの破綻、そして「生ビールを売るための炭酸ガスが、ハイボールに食い潰されていく」という酒類メーカーの悲哀が複雑に絡み合っています。
逃げ場を失った末端の飲食店は何を突きつけられているのでしょうか。そして、私たちが当たり前のように享受してきた「安い炭酸」の背後にあったものは何だったのか。長く読み返せる記録として、その深層を冷静に解剖していきたいと思います。
1. 2026年10月の異変——4,125円から8,250円へ、なぜ「一撃で2倍」なのか
4月に続く年内2度目の衝撃
居酒屋やビアバーの現場を最も混乱させたのは、値上げの「幅」もさることながら、その「頻度」でした。実は業務用の炭酸ガスボンベは、2026年4月1日にも値上げが実施されたばかりだったのです。
長年、炭酸ガス5kgボンベの充填代金は3,000円台前半から半ばで推移していましたが、4月の改定で約4,125円(税込)へと引き上げられました。この時点では「昨今の物流費や原材料高を考えれば、数百円程度の転嫁はやむを得ない」と受け止める店主が多かったようです。ところが、それからわずか半年も経たない8月上旬、大手ビール各社から酒販店を通じて配布された案内には、信じがたい数字が記されていました。10月1日納品分より、5kgボンベの価格を約8,250円に改定するという内容です。
わずか半年の間に、4,000円強から一気に倍の8,000円超へ。通常の工業製品や加工食品の値上げであれば、原材料がどれほど高騰しようとも、10〜15%程度の改定を数回に分けて市場の反応を見ながら浸透させるのが通例です。一撃で100%の価格引き上げを強行するなど、一般的な競争市場では競合他社に顧客を根こそぎ奪われる自殺行為に等しいはずです。
メーカー発表の「正当性」と違和感
各社が酒販店向けに提示した価格改定の理由は、主に以下の3点に集約されています。
- 炭酸ガス自体の調達価格の急騰(サプライヤー側の製造・精製原価の上昇)
- 2024年問題以降、深刻化する危険物・高圧ガス輸送の物流コスト上昇
- 高圧ガス容器(ボンベ)の保安維持・検査費用の増加
企業のリリースとして並べられた文言自体に嘘はないでしょう。だが、現場の飲食店や酒販店が首を傾げたのは、「それらのコスト要因は、4月の値上げ時点ですでに織り込み済みではなかったのか」という点、そして「なぜ4社が申し合わせたように10月1日という同一のタイミングで、ほぼ同額の倍増に踏み切れるのか」という点でした。
後述するように、同じ2026年10月1日には酒税法の段階的改正が控えており、缶ビールは350mlあたり約9円の「減税」となります。家飲み用の缶ビールが安くなる一方で、飲食店が提供する生ビールの心臓部である炭酸ガス代が突如倍増する。この奇妙な逆転現象の裏には、メーカーが公式リリースでは語りきれない、日本の産業ガスサプライチェーンが抱える決定的な構造崩壊が隠されていました。
2. 大手4社が一斉に同額改定するメカニズム——「談合」か「必然」か
外見上のカルテルと「意識的並行行為」
アサヒ、キリン、サントリー、サッポロの4社が、2026年10月1日という同一の日付で、ほぼ同額(約4,100円から約8,200円)へと引き上げる——。このニュースを聞いた誰もが抱く最初の感情は、「これは独占禁止法に違反する談合(カルテル)ではないのか」という強い不信感でしょう。
独占禁止法第3条が禁じる「不当な取引制限」とは、事業者が相互に連絡を取り合い、価格や数量を共同で取り決める行為を指します。市場シェアの大半を握る寡占企業が申し合わせて価格を一斉に2倍へ引き上げる行為は、本来であれば公正取引委員会の立ち入り検査が入ってもおかしくない構図に見えます。
だが、現実にはこれがカルテルとして摘発される可能性は極めて低いと言えます。競争法において「意識的並行行為(Conscious Parallelism)」と呼ばれる現象が機能しているからです。密室で社長同士が裏取引を交わさずとも、川上の調達原価が一律に跳ね上がり、各社が「相手も値上げせざるを得ない」と合理的に判断して追随した場合、法的に違法な「意思の連絡」を立証することは極めて困難になります。外見上は一糸乱れぬ足並み揃えでありながら、法的なカルテルの包囲網を巧みにすり抜ける構造がそこにあるのです。
ビール会社は「炭酸ガスを作っていない」という川上構造
なぜ各社がこれほどまでに横並びの判断を下せるのでしょうか。その根本的な理由は、ビールメーカー自身が炭酸ガスを1滴も自社製造していないという、サプライチェーンの川上構造にあります。
ビール各社は、日本液炭やレゾナック・ガスプロダクツ、エア・ウォーターといった国内の限られた産業ガスプラントから液化炭酸ガスを仕入れ、専用のボンベに充填して酒類卸へ流している「中継ぎ(ディストリビューター)」に過ぎません。炭酸ガスの国内サプライヤーは数社による強固な寡占市場であり、そのプラントから「仕入れ価格を大幅に引き上げる」と通告されれば、ビール4社に届く調達コストは同時に、かつ同水準で跳ね上がります。
さらに、後述する高圧ガスの輸送費や容器検査の委託費用も、業界全体で共通の外注先に依存しています。自社でガスを精製する技術も設備も持たないビール会社にとって、川上からの容赦ないコストプッシュは「全員一律で受け入れるか、炭酸供給事業から撤退するか」の二者択一でしかなく、結果として4社が一斉に同額改定へと追い込まれる必然性が完成してしまうのです。
「共通容器」という名の合理化が産んだ競争の死
もう一つ、業界が逃れられない足枷となっているのが「ボンベの共通規格化」です。
かつてビール各社は自社専用のボンベや樽を用いていましたが、回収コストの削減や環境負荷低減、物流効率化を目的に、容器の規格統一と共同回収システムを進めてきました。空の緑色ボンベであれば、酒販店を通じてどのメーカーのルートに戻しても相殺・循環できる仕組みです。このリターナブル容器の共通インフラ化自体は、省資源やトラックの積載効率向上の観点から、国や公正取引委員会も推奨・容認してきた「合理的な協調」でした。
しかし、容器と回収網を完全に共通化した瞬間、そこからあらゆる価格競争が消滅しました。仮にサントリーが「うちは自社の努力でガス代を4,000円のまま据え置く」と単独で宣言したとしましょう。何が起きるでしょうか。飲食店や酒販店はサントリーの安いガスばかりを注文し、戻ってきた容器には他社のガスが充填され、サントリー側だけが重い容器維持費と安売りによる赤字を背負い込んでパンクします。
インフラを共通化して効率を極限まで高めた結果、誰一人として単独の値下げや据え置きを選べない「不可逆な共同運命体」が完成してしまったのです。法律的にカルテルの密約を交わすまでもなく、システムそのものが全員同調を強制する装置として作動しています。これが、今回の「一斉2倍値上げ」の根底に横たわる、最も冷酷な業界の現実と言えます。
3. 「共通化された緑のボンベ」という名の完全な囲い込み
なぜ乗り換え競争が起きないのか
居酒屋を経営する店主の立場になって考えてみましょう。長年取引のある酒販店から「10月から炭酸ガスが8,250円に値上がりします」と告げられたとき、最初に考える自衛策は「なら、他社の安いガスに変えてくれ」という相見積もりや取引先の変更であるはずです。
しかし、この市場においてその選択肢は完全に封じられています。キリンを扱っていようが、アサヒだろうがサントリーだろうが、どの看板の酒販店に電話をかけても返ってくる答えは同じ「10月からうちも約8,200円です」だからです。
ここにあるのは、一般消費財に見られるような自由な価格競争ではありません。共通化された緑色の高圧ガス容器と、それを回収・運搬する酒類卸・酒販店の共同物流ネットワークが、結果として「どこへ逃げても同じ壁に突き当たる完全な囲い込みインフラ」として機能しているのです。飲食店側には「買うのをやめる(=生ビールの提供を諦める)」以外の選択肢が存在しません。
「保証金5,000円」の罠——新缶製造1万円超の時代に蒸発する資産
このリターナブル構造を内側から崩壊させていた最大の歪みが、ボンベの「保証金(デポジット)制度」の形骸化です。
通常、飲食店が新たにミドボンを導入する際、中身のガス代とは別に「容器預かり金」として1本あたり5,000円前後の保証金を酒販店に預け入れます。容器を酒販店に返却すればこの5,000円は全額返金されるため、一般には「メーカー側も5,000円預かっているのだから、万一容器が戻ってこなくても損はしない採算設計になっているのだろう」と思われがちです。
しかし、業界関係者に取材すると、この5,000円という保証金額そのものが昭和から平成初期にかけて設定されたまま据え置かれた「過去の遺物」に過ぎないことが浮き彫りになります。
昨今の鉄鋼・アルミをはじめとする金属原材料の高騰、エネルギー費の上昇、そしてシリンダー製造工場の労務費急騰により、現在新品の高圧炭酸ガス容器(バルブ付き)を新たに製造・調達した場合、その仕入れ原価は安く見積もっても1万円台前半から1万5,000円前後に達します。つまり、市場に出回ったボンベが1本回収不能になるたびに、メーカー側は5,000円の保証金を没収したところで、差し引き数千円から1万円近い現金の持ち出し(純損失)を被る計算になるのです。
そして現実には、飲食店の廃業時に放置されたり、オークションサイトやフリマアプリで目的外用途として転売されたりすることで、毎年膨大な数のボンベが正規のリターナブル循環網から「蒸発」し続けています。戻ってこないボンベを補充するためにメーカーが赤字を垂れ流し続ける構造は、もはや企業の経営努力で吸収できる限界を遥かに突破していたのです。
5年ごとの法定耐圧検査と、ガス代への「一括ツケ回し」
さらに重くのしかかるのが、高圧ガス保安法で厳格に定められた「容器再検査(耐圧検査)」のランニングコストです。
炭酸ガスボンベは、製造から一定年数が経過した後は5年ごとに専門の検査機関へ持ち込み、バルブを分解して高圧水圧試験や再塗装を行わなければ再充填して流通させることができません。危険物を扱う以上、安全確保のために不可欠な保安業務ですが、この検査費用、特殊車両による往復輸送費、そして危険物取扱資格者の人件費が近年一気に跳ね上がりました。
重要なのは、この莫大な維持管理費や容器の蒸発損を、メーカーはどこから回収するのかという点です。リターナブルである以上、容器代そのものを毎回の納品で請求することはできません。となれば、回収できる財布はただ一つ——「毎回充填される炭酸ガスそのものの価格」にすべてのツケを上乗せする以外に道はありません。
失われた容器の新造赤字と、年々重くなる保安維持コストを、いま現在も真面目に正規ルートでボンベを回している末端の飲食店や酒販店の「ガス代」にすべて転嫁して一気に精算する。今回の「4,125円から8,250円へ」という異常な倍増劇の背景には、数十年放置されてきたリターナブル容器制度の制度疲労が、臨界点に達して破裂したという側面が間違いなく存在します。
4. メーカー側の言い分は妥当か——日本の炭酸ガス供給源が抱える構造問題
炭酸ガスの正体は「石油化学プラントの副産物」
ビール各社が値上げの主因として挙げる「原料調達費の急騰」。この説明にどれほどの妥当性があるのかを検証するには、そもそも私たちが口にしている炭酸ガスの「出自」を知る必要があります。
炭酸水やビールサーバーに使われる二酸化炭素(CO2)は、空気を圧縮して集めているわけではありません。その大半は、石油化学コンビナートにおけるエチレンプラント(ナフサ分解)や、アンモニア肥料の合成プラント、あるいは製鉄所の高炉から排出される「副生ガス」を回収・精製・液化して作られています。
つまり、産業用炭酸ガスとは、巨大な重化学工業がフル稼働する過程で「否応なく発生してしまうゴミ同然の副産物」を安価に引き取って利用してきた歴史があるのです。昭和から平成にかけて炭酸ガスボンベが手頃な価格で流通していたのは、日本の石油化学産業が世界的な競争力を持ち、国内各地のコンビナートから純度の高い副生ガスが無尽蔵に湧き出ていたからに他なりません。
国内コンビナートの再編と「発生源そのものの喪失」
しかし、その前提はいま完全に崩壊しています。
中国をはじめとするアジア各国のメガプラント台頭による採算悪化、国内需要の縮小、そして世界的な脱炭素シフトを受け、国内の石油化学メーカー各社はエチレン設備の休廃止やコンビナートの集約・再編を猛烈なスピードで進めています。アンモニア製造プラントの撤退や製鉄所の高炉休止も相次ぎ、結果として「高純度炭酸ガスの発生源そのもの」が日本国内から急速に失われているのです。
副産物としてタダ同然で手に入っていたガスが出なくなれば、プラント側は炭酸ガス単体を取り出すためだけに追加の燃料や回収設備を動かさざるを得なくなります。川上の産業ガスメーカー(日本液炭やレゾナック等)にとっては、原料ガスの仕入れ値そのものが高騰するだけでなく、プラントの定修(定期修理)や突発的な減産が起きるたびに全国規模で深刻な「炭酸ガス不足」に見舞われる構造的リスクが常態化しています。
脱炭素(CCUS)の美名と、足元の「炭酸ガス飢渇」という皮肉
地球温暖化対策として世界中で「CO2削減」や「CCUS(二酸化炭素の回収・有効利用・貯留)」が叫ばれるいま、飲食業界で「炭酸ガスが足りず、価格が倍になる」という事態は、一見すると奇妙なブラックジョークに思えるかもしれません。
しかし、大気中に希薄に存在するCO2を回収して食品衛生基準を満たす超高純度(99.99%以上)にまで精製する技術は、実証段階こそ進んでいるものの、莫大な電力とコストを要するため商業ベースの流通価格には到底見合いません。さらに、高圧液化ガスという危険物を長距離海上輸送するには専用の内航船や特殊ローリーが必要であり、海外から安易に輸入して穴埋めすることも物理的に困難です。
世間が脱炭素に向かって石化プラントや化石燃料設備を畳んでいくプロセスにおいて、皮肉にも「安価で清潔な食品用炭酸ガス」の供給網が最初に干上がっていく。今回の倍増という価格設定は、単なる一時的な資材インフレの転嫁などではありません。「安価な副生ガスにタダ乗りできた良き時代」の完全な終焉と、国内基礎化学産業の撤退戦がもたらした不可逆なコストプッシュであると見るのが極めて自然です。
5. 飲食店の生ビールとハイボールに何が起きるのか——酒税改正との皮肉な交錯
1杯あたり「約4円」という数字のマジック
炭酸ガス5kgが約4,125円から約8,250円へと倍増する。約4,000円超の値上げ幅は、個人経営の飲食店にとって月額数万円単位のダイレクトな固定費増であり、心理的な打撃は計り知れません。
だが、ここで一度冷静に電卓を叩いてみる必要があります。生ビール1杯を提供するのに、一体いくらの炭酸ガスが消費されているのかという試算です。
一般的なビールディスペンサーにおいて、5kgの炭酸ガスボンベ1本で注げる生ビール(中ジョッキ・約400〜500ml)はおよそ800〜1,000杯分とされています。配管のガス圧やロスを考慮して厳しめに「800杯」で見積もったとしても、ボンベ1本あたりの値上げ額約4,125円を割ると、生ビール1杯あたりの炭酸ガス原価の上昇分は「約4円〜5円」に過ぎません。
350円〜600円程度で提供される生ビールにおいて、1杯あたり4円のコスト増は、それ単体で即座にビールの提供価格を50円、100円と引き上げなければ店が潰れるという水準ではないのです。つまり、「炭酸ガスが倍になったから生ビールを大幅値上げせざるを得ない」という論理は、原価計算の観点から見ればやや誇張された言い分であり、店側の便乗値上げの口実にされかねない危うさを孕んでいます。
本当に悲鳴を上げているのは「ハイボールと強炭酸サワー」の現場
では、なぜ現場の飲食店主たちはこれほどまでに頭を抱えているのでしょうか。答えは極めて明快です。いまや居酒屋の炭酸ガス消費の主役は、生ビールではなく「ハイボール」と「酎ハイ・サワー」だからです。
近年の大衆酒場ブームを牽引してきたのは、卓上サワーや専用サーバーから注がれる「強炭酸ハイボールタワー」でした。ビールに比べて炭酸ガスを遥かに高い圧力(強炭酸設定)で大量に水に溶け込ませて連続抽出するディスペンサーは、生ビールの比ではないスピードで炭酸ガスを消費します。メガジョッキハイボールの連打やサワー飲み放題プランを売りにしている店舗では、5kgボンベがわずか数日で空になることも珍しくありません。
ここに、ビールメーカーが長年抱えてきた最大のジレンマがあります。各社が重い維持費と保安コストを負担して維持してきた炭酸ガスインフラは、本来「自社の樽生ビール」を飲食店に注いでもらうための呼び水(付帯サービス)でした。ところが実態は、利益率の高いビールは出ず、他社製ウイスキーや安価な甲類焼酎で割られる強炭酸水ばかりが滝のように消費されていきます。
ビール会社からすれば、「自社ビールの拡販に寄与しない炭酸水インフラのために、なぜ新缶の製造赤字や配送コストを肩代わりし続けなければならないのか」という不満が限界に達していたのでしょう。今回の倍増劇は、飲食店のドリンク勢力図がビールからハイボール・サワーへと完全に塗り替わった現実に対する、メーカー側からの「炭酸タダ乗り構造への強制精算」という側面を強く帯びています。
2026年10月の酒税一本化——「缶ビール減税」と「樽生割高感」の逆転
さらにこの問題を複雑にしているのが、2026年10月1日に実施される酒税改正(ビール類の税率一本化・第3段階)との重なりです。
この改正により、これまで税率が高かった一般のビールは350ml缶あたり約9円の「減税」となります(一方で第3のビールなどは増税され、一本化されます)。つまり、スーパーやコンビニに並ぶ家飲み用の缶ビールは、店頭価格が下がる傾向に向かいます。
その同じ10月1日に、飲食店が提供する生ビール用の炭酸ガス代が跳ね上がるのです。炭酸ガス自体の影響が1杯4円程度だとしても、昨今の光熱費や人件費高騰に耐えかねていた飲食店が「炭酸ガス倍増」をきっかけに生ビールやサワーの価格改定(値上げ)に踏み切れば、消費者の目には「家で飲む缶ビールは安くなったのに、外で飲む生ビールやハイボールは一段と高くなった」という鮮烈な内外価格差として映るでしょう。
この逆転現象は、コロナ禍以降ようやく回復基調にあった「外で生ビールを飲む」という居酒屋文化そのものをさらに冷え込ませ、外食離れ・樽生離れを加速させる引き金になりかねません。
飲食店が取り得る防衛策と現場のリアルなシフト
逃げ場のない一斉値上げに対し、現場の飲食店はどう立ち回るのでしょうか。すでに一部の店舗では、以下のような現実的な自衛策やメニュー再編の動きが始まっています。
- ディスペンサーから「瓶炭酸・ペットボトル」への逆流 手間を省くために導入していたミドボン直結のハイボールタワーを見直し、あえて1Lペットボトルや瓶入りの炭酸水を仕入れて手割りするスタイルへ回帰する動き。炭酸水専門メーカーのまとめ買いルートの方が、倍増したミドボンよりも仕入れ管理やロスが見通しやすいケースが出てきています。
- サワー・ハイボールへの「選択的コスト転嫁」 看板メニューである生ビールの価格やジョッキサイズは据え置き、ガス消費量の激しい「強炭酸ハイボール」「飲み放題メニュー」の価格を重点的に改定する、あるいは炭酸ガスを使わない「お茶割り」「日本酒」「ワイン」の仕込み・提案を強化するメニューシフトです。
- 注ぎ手としての「品質への二極化」 単に注ぐだけの生ビールでは割高感に勝てないため、グラスの徹底洗浄やガス圧の厳密管理など、「家では絶対に飲めない極上の樽生」として付加価値を高め、値上げに見合う体験価値として提供できる店だけが生き残る道を選ぶことになります。
6. インフラを握られた市場で、買い手は何を突きつけられているのか
「ミドボン信教」の終わりの始まり
この価格改定の余波は、飲食店という本来の流通ルートの外側にいる個人愛好家たちにも冷酷に波及しています。
冒頭で触れた通り、ミドボンを家庭に引き込んでソーダストリームなどの炭酸水メーカーに直結したり、アクアリウムの水草添加に転用したりする行為は、メーカーの規約上は明確な「目的外使用」であり、自己責任のグレーゾーンとして扱われてきました。それでも多くの愛好家が巨大で無骨な緑のシリンダーを自宅のリビングに鎮座させてきた最大の動機は、圧倒的な「ランニングコストの安さ」でした。
正規の家庭用炭酸ガスシリンダー(約410g充填)が交換1本あたり2,000円〜2,500円前後(1kgあたり約5,000〜6,000円)するのに対し、従来のミドボンであれば5kgで約3,500円〜4,100円(1kgあたり700〜800円台)という、実に7分の1から8分の1のコストで強炭酸水が作れていたからです。
しかし、今回の改定によって5kgの充填代金が一気に8,250円前後(1kgあたり約1,650円)へと跳ね上がります。正規シリンダーとの価格差は一気に縮小し、かつてのような「圧倒的なコストメリット」は大きく薄れることになります。高圧ガス保安上の自己責任リスク、重たい鉄塊の運搬や酒販店とのやり取り、室内での接続トラブルのリスクを背負ってまで、あえてミドボンを維持する経済的合理性は極めて乏しくなりました。
「安さ」という唯一無二の防波堤が決壊したことで、愛好家の間でも正規の交換シリンダー式や、セール時のペットボトル箱買いへ回帰する動きが加速していくでしょう。非推奨の転用が衰退すること自体はメーカーの保安方針としては正常化と言えますが、それ以上に「個人がどれほど知恵を絞ろうと、川上の価格決定権ひとつで梯子を外される」という無力感を浮き彫りにしました。
価格決定権を持たないインフラ型寡占の恐怖
今回の炭酸ガス5kgボンベ倍増劇が私たちに突きつけた最も重い問いは、「代替の利かない基礎インフラを少数の企業に握られている市場において、買い手はいかに無力であるか」という冷徹な現実です。
これが仮に缶コーヒーや即席麺の値上げであれば、消費者はPB(プライベートブランド)に乗り換えるか、あるいは買うのをやめるという「不買の自由」を行使できます。企業側も競合との激しいシェア争いがあるため、数パーセントの改定にも慎重を極めます。
しかし、生ビールの炭酸ガス市場には代替品が存在しません。容器規格は統一され、回収ルートは酒類卸が握り、原料の炭酸ガス自体も国内数社の化学プラントが独占しています。カルテルの密約を交わすまでもなく、システム全体が足並みを揃えて価格を引き上げたとき、利用者に残された道は「提示された倍額を呑む」か「事業から降りる」かの二択しかないのです。
そして恐ろしいのは、これが「一度きりの例外」で終わる保証はどこにもないという点です。国内の石油化学コンビナート再編と脱炭素の加速、高圧ガス容器の老朽化、物流2024年問題以降の輸送危機は、いずれも今後さらに深刻化していく不可逆なメガトレンドです。数年後、容器の耐圧検査費用や輸送費が再び限界を迎えたとき、「8,250円から1万2,000円へ」といった追撃の値上げが突きつけられないと誰が言い切れるでしょうか。
記録として残す、安価な炭酸時代の終焉
炭酸水が蛇口から出る水のように安く手に入り、居酒屋で「とりあえず生」や「メガハイボール」が格安でテーブルに並ぶ日常。私たちが何気なく享受してきたその風景は、日本の重化学工業が吐き出す潤沢な副生ガスと、昭和から据え置かれた保証金制度の歪み、そして酒類メーカーが背負い続けてきた回収赤字という、薄氷のような「無理」の上に辛うじて成り立っていた幻影でした。
2026年10月の「一撃2倍」という前代未聞の改定は、その長年放置されてきた産業の歪みが、ついに耐えきれなくなって破裂した歴史的な転換点として記憶されるべき出来事です。
インフラを共通化して効率を極めた先に待っていたのは、価格競争の完全な死と、逃げ場のない一斉転嫁でした。この不可逆な変化の記録をここに残しておくことは、今後あらゆる産業インフラが直面するであろう「安価な社会の終わり」を見通す上でも、決して無駄ではないはずです。